08 de novembro de 2026 · Gilvan Lima
Selic em 13,75% e Caixa a partir de 10,26%: ainda é hora de comprar imóvel?
O Copom parou de cortar os juros, mas o crédito imobiliário segue abaixo da taxa básica. Compare Selic, Caixa e Minha Casa Minha Vida, com a TR na conta.
No dia 4 de novembro, o Copom decidiu por unanimidade manter a Selic em 13,75% ao ano. Depois de cair de 15% em cinco cortes seguidos, a taxa básica fez uma pausa, e parte do mercado esperava mais um corte. Para quem quer comprar imóvel, a pergunta é direta: ainda compensa financiar agora?
A resposta passa por um dado que pouca gente observa: o crédito imobiliário continua mais barato que a própria Selic.
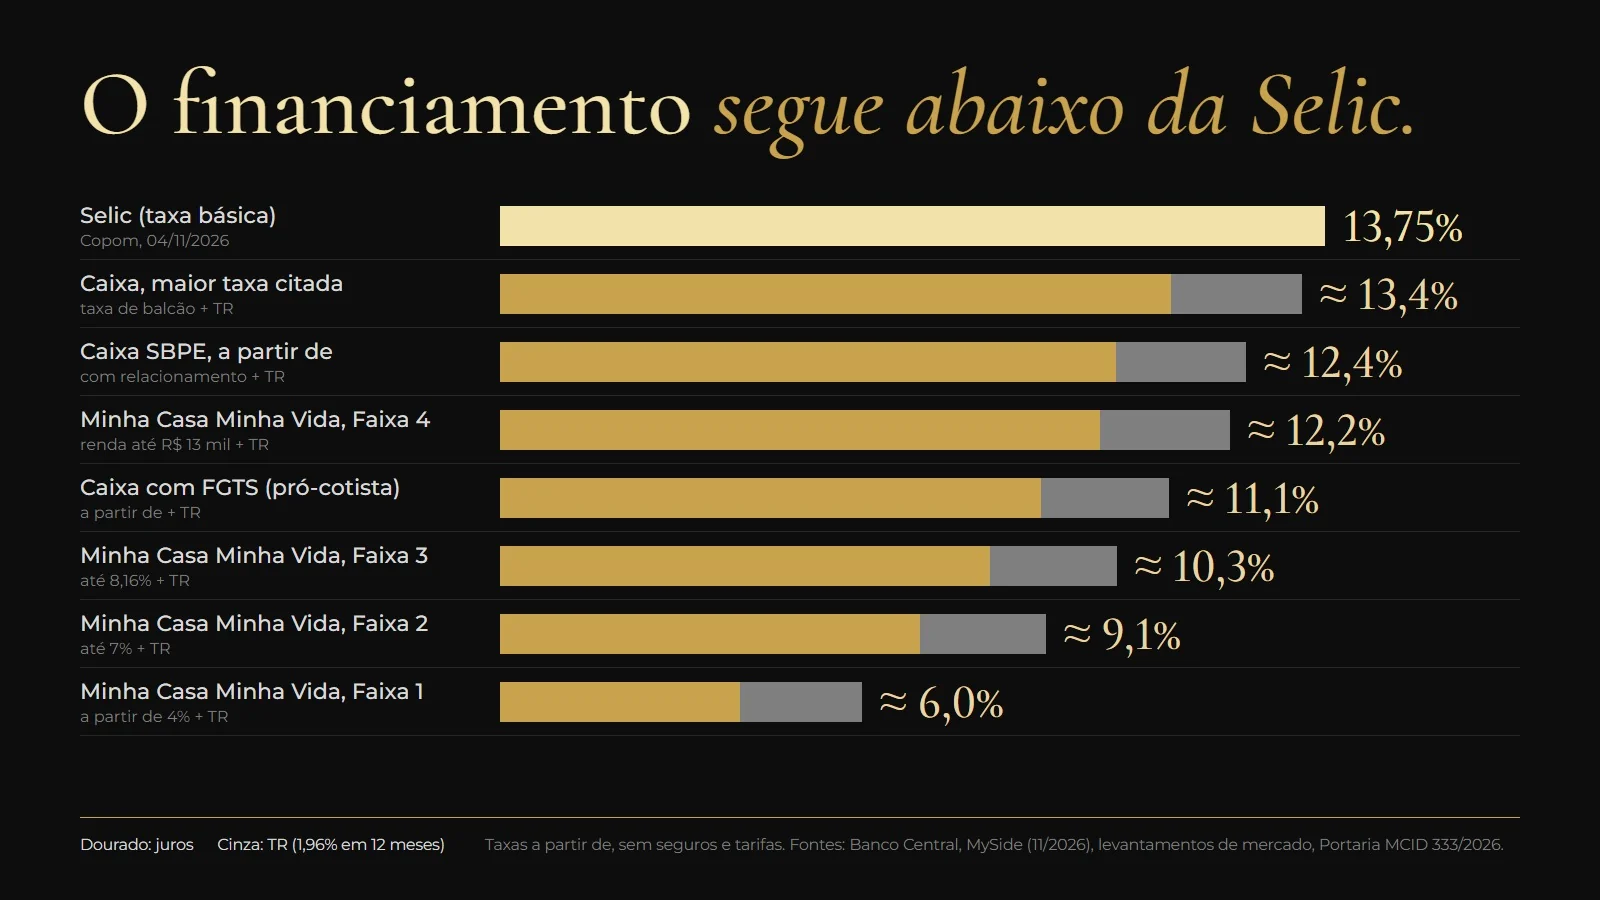
As taxas de hoje
- Selic: 13,75% ao ano.
- Caixa (SBPE): a partir de 10,26% ao ano + TR, segundo levantamento de novembro da MySide. Essa taxa exige relacionamento com o banco, como salário na conta e débito automático. Outros levantamentos citam taxa de balcão entre 10,92% e 11,19%.
- Caixa com FGTS (pró-cotista): a partir de 9,01% ao ano + TR.
- Minha Casa Minha Vida, Faixa 1 (renda até R$ 3.200): a partir de 4% ao ano.
- Faixa 2 (R$ 3.200,01 a R$ 5.000): de 4,75% a 7%.
- Faixa 3 (R$ 5.000,01 a R$ 9.600): de 7,66% a 8,16%, imóvel de até R$ 400 mil.
- Faixa 4 (R$ 9.600,01 a R$ 13.000): cerca de 10%, imóvel de até R$ 600 mil.
E a TR, não entra na conta?
Entra, e é aqui que muita propaganda esconde o detalhe. A TR acumulou 1,96% nos últimos 12 meses. Somando, o custo da Caixa a partir de 10,26% vai para perto de 12,4% ao ano. Mesmo na maior taxa de balcão citada, 11,19%, o resultado fica em torno de 13,4%. Continua abaixo dos 13,75% da Selic, mas com folga menor do que parece à primeira vista.
Isso acontece porque o crédito habitacional é abastecido em boa parte pela poupança e pelo FGTS, dinheiro mais barato para os bancos. Por isso ele não acompanha a Selic ponto a ponto.
Então é hora de comprar?
Para quem tem renda estável e pretende ficar com o imóvel, eu vejo três bons motivos:
- O crédito está abaixo da taxa básica. E a Selic parou de cair, o que tira força de quem esperava juros bem menores no curto prazo.
- O preço não espera. Em João Pessoa, os imóveis subiram 7,48% em 12 meses, segundo o Índice FipeZAP. Num imóvel de R$ 500 mil, essa alta equivale a R$ 37,4 mil.
- Taxa dá para melhorar depois; preço, não. Se os juros caírem nos próximos anos, existe a portabilidade do financiamento para outro banco. O valor pago pelo imóvel não volta.
Quando é melhor esperar
- se a parcela vai passar de cerca de 30% da renda da família;
- se a compra vai consumir toda a sua reserva de emergência;
- se você pretende vender em pouco tempo, porque os custos de compra e venda pesam.
Lembre também que a parcela inclui seguros e tarifas, então olhe sempre o Custo Efetivo Total (CET) na simulação. A taxa final depende do seu perfil, e o valor "a partir de" não vale para todo mundo.
Quer saber em qual faixa você se encaixa e quanto ficaria a sua parcela? Faço essa conta com você, sem compromisso, pelo site da Empire Imóveis. Também publico análises no meu LinkedIn.
Gilvan Lima, corretor de imóveis, CRECI 11628. Conteúdo informativo, não é recomendação de investimento. Taxas pesquisadas em novembro de 2026; confirme na simulação do banco, pois podem mudar sem aviso. Imagem de capa: perspectiva ilustrativa.
Fontes: decisão do Copom; taxas por banco (MySide); faixas do Minha Casa Minha Vida; TR; Índice FipeZAP.